


最近,存款保险成为2026年金融教育宣传周的重点内容。央行披露,截至6月末,我国存款保险投保机构达2912家,接近3000家。对普通储户来说,这意味着存钱的保障网又厚了一层。
存款保险和普通商业保险不一样,它是国家立法设立的基础性金融保障制度,保费全部由投保银行缴纳,储户不用掏一分钱。目前商业银行、农村合作银行、农信社等吸储机构都被纳入。
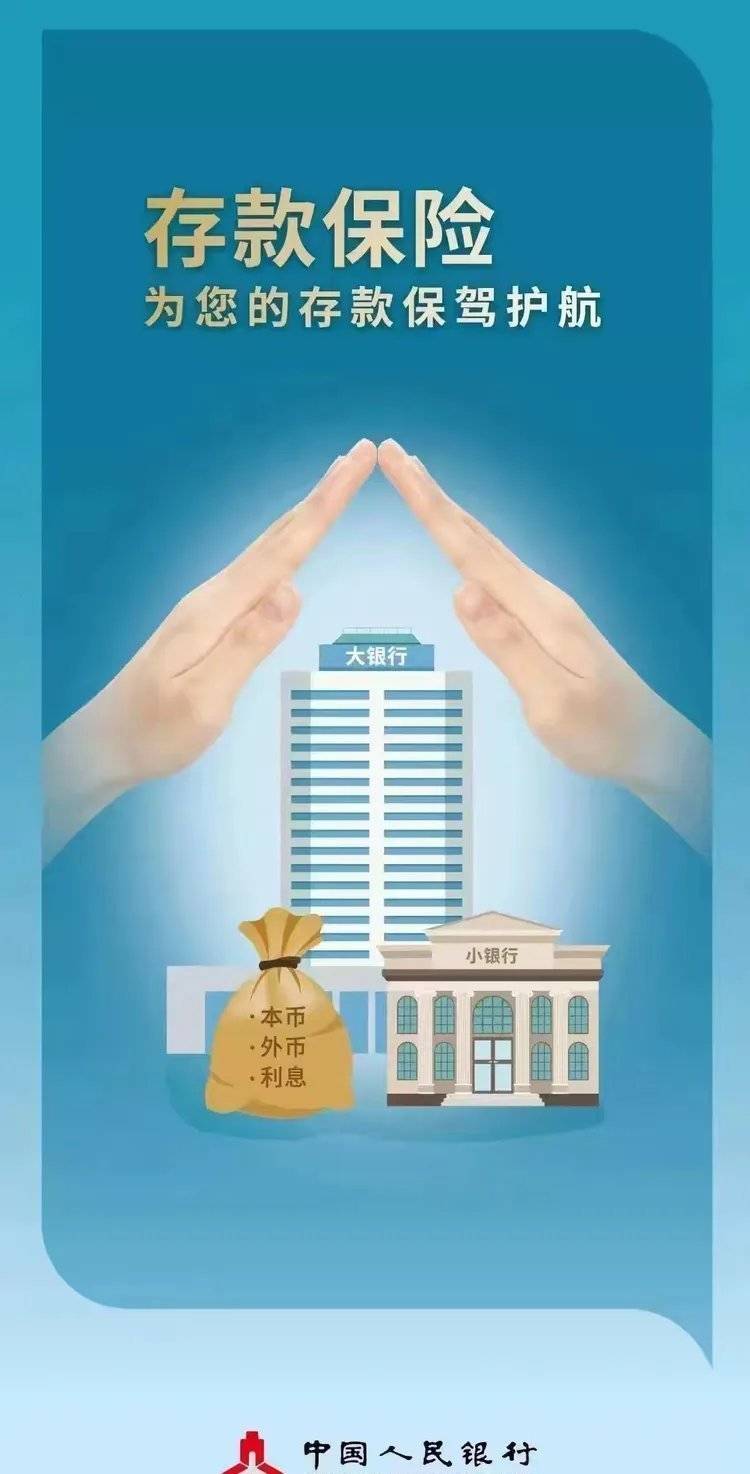
核心规则很清晰:同一存款人在同一家银行的所有存款本金和利息合并计算,50万元以内全额偿付,超出部分依法从银行清算财产中受偿。央行数据显示,这一限额始终能为99%以上的存款人提供全额保障。
赔付时效也有硬约束。如果发生条例规定的偿付情形,存款保险基金管理机构应在7个工作日内完成赔付。对储户来说,明确的时间表比模糊的口头承诺更有说服力,也更能稳住预期。
但保障范围要看清。存款保险只保存款,不保理财、基金和保险。同一个人在单家银行存款本息超过50万元的部分,要走资产清算受偿,不是刚性兑付。买产品前先分清它是不是存款。
对普通人来说,50万元限额是个实用参考。大额资金可以分散存到不同银行,让每家银行的本息合计不超过50万元。进网点时,也可以留意显著位置是否悬挂存款保险标识。
存款保险不是被动兜底,而是通过市场化机制主动防控风险。它实行与机构风险挂钩的差别费率,风险越高保费越贵,从而促使银行审慎经营,尽量把风险发现在早、处置在小。
制度实施以来,存款保险通过监测预警、现场核查和早期纠正,推动中小银行风险收敛。必要时,存款保险机构还可依法参与问题银行风险化解和市场化退出,既保障存款人权益,也维护金融市场纪律。
风险提示同样重要。遇到谣言或市场波动,不必恐慌性集中取款;也别把银行代销的理财当成存款。想确认机构是否投保,可到中国人民银行官网查询完整投保机构名单,精准识别正规渠道。
近3000家投保机构、50万元全额保障、覆盖99%以上存款人、7个工作日内赔付,这些数字共同构成储户钱袋子的安全底线。看清产品、适度分散,才是普通人更稳妥的选择。
配资平台提示:文章来自网络,不代表本站观点。
